基因检测估值方法正在从单一收入倍数转向综合管线价值与商业化节奏,这一变化直接影响创新检测的定价逻辑。市场不再只问收入增速有多快,而是追问临床证据是否扎实、获批路径是否清晰、入院放量能否兑现。估值锚一旦改变,企业的研发投入、销售组织和现金流安排都会被重新审视。
过去几年基因检测公司常以收入增速和市销率定价,只要检测量增长,估值就能抬升。随着行业进入临床验证和放量阶段,单看收入的局限暴露:同一条收入曲线背后,产品成熟度、合规成本和支付条件差异很大。资本开始要求企业拆分业务,说明哪些收入来自成熟检测,哪些来自仍在验证的管线。
较为常见的做法是分部加总。已形成稳定收入的检测业务按收入或利润倍数估值,在研管线按风险调整净现值处理。评估管线时先测算目标病种的市场规模,再乘以分阶段成功概率,并以反映时间与风险的折现率拉回现值。两项相加后,还要扣除总部费用和必要资本开支。
管线价值并非只看市场空间。病种选择、临床证据强度、样本可及性、竞争检测数量和审评沟通进展,都会改变成功概率。伴随诊断还要看与药物开发方的绑定深度,早筛则要看人群依从性和随访体系。把这些变量放入模型,管线估值才不至于停留在纸面。
商业化节奏要落到检测服务能否进入医院、医生是否愿意开具、支付方是否买单。院内准入周期、渠道覆盖密度、销售团队成熟度、样本物流和回款账期,都会影响收入确认。单院产出爬坡慢,固定成本摊薄就慢,估值中给出的放量曲线也要相应后移。
之所以不能只看收入,是因为基因检测的研发转化带有明显的阶段风险。一个标志物从发现到临床,要经过分析验证、临床验证和准入放量,任一环节失败都会让前期投入沉没。把管线按阶段折现,等于把失败概率提前放进价格,避免把远期故事当成当期收入。
也不能只看管线。检测收入受准入和支付约束,收入确认往往滞后于样本量增长。若渠道尚未铺开、支付规则未明、复购频次不足,远期市场空间再大也难转成现金流。管线价值与商业化节奏必须相互校验,单看任何一端都容易给出偏移的定价结果。
估值方法改变后,企业披露重点也在调整。过去强调检测量和收入增速,现在需要说明临床终点、审评节点、入院家数、单院产出和支付覆盖。管线进度不再只是研发故事,而要对应可验证的里程碑。商业化数据也不再是销售汇报,而成为估值模型中的关键输入。
对投资者而言,情景分析比单点预测更适用。可以给出管线失败、按计划推进和超预期放量三种情景,再按概率加权。这样既能看到创新管线的期权价值,也能约束商业化不及预期时的下行风险。估值不再是一个精确数字,而是一组可追溯的假设。
分部加总之后,还要处理集团层面的成本与资金占用。总部研发管理、医学事务、合规体系和销售支持不可能零成本,应收账款和库存也会占用资金。检测规模扩大带来试剂采购和产能利用变化,固定成本摊薄并非线性。模型若不体现这些细节,管线价值容易被高估。
商业化验证需要可比数据。同类检测的进院价格、支付覆盖比例、复购频次和渠道分成,都是校准放量曲线的重要参照。若产品面向肿瘤伴随诊断,要看病理科和药企合作进度;若面向早筛,要看受检人群触达和阳性随访。用真实世界数据修正假设,估值才更有韧性。
估值中还要给风险留出位置。管线同质化会压低定价,监管口径变化会改变准入节奏,支付压力会限制检测放量,应收账款和产能利用率则影响现金回笼。把这些风险写进折现率或情景概率,而不是只做乐观外推,才能让估值结果经得起周期检验。
这种估值转向的意义在于,把基因检测的创新价值与兑现能力放在同一张表上衡量。管线决定远期上限,商业化节奏决定近期下限,两者共同约束定价。对研发型企业,这能减少只靠概念融资的空间;对已商业化企业,这能奖励扎实的准入和支付工作。
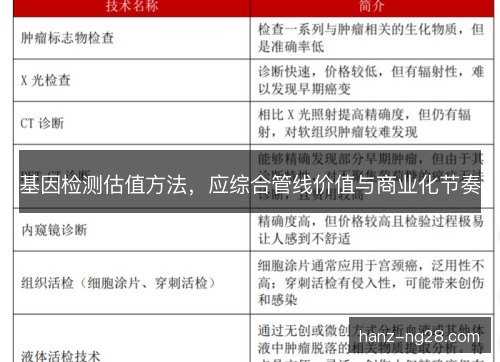
往后看,基因检测估值会更强调分层。NG南宫28成熟检测业务按现金流定价,临近获批的管线按风险调整净现值定价,早期发现项目则用情景期权定价。合作开发、里程碑付款和销售分成也会更常见,多产品公司与单品型公司需要分开比较,避免用同一倍数覆盖不同阶段。
基因检测的估值最终要回到临床价值与现金流节奏。管线再前沿,也要经过证据积累和准入检验;商业化再快,也要有支付和复购支撑。把管线价值与商业化节奏放在同一框架下,定价才更接近真实,也更能引导资源流向真正改善诊疗的检测产品。